
⏰ In 30 secondi:
- Nel 2026 compravendite stabili e prezzi delle case in lieve crescita (+4%);
- Per quasi il 20% degli operatori, criteri bancari rigidi frenano gli acquisti;
- Il 71% degli agenti segnala un aumento della domanda di locazione.
Un'indagine condotta dalla Federazione Italiana Mediatori Agenti Affari evidenzia che il mondo del credito è essenziale per lo stimolo della domanda, ma sono ancora diverse le criticità che rallentano le compravendite. Vediamo da vicino i trend del settore.

Esperto di prodotti finanziari


⏰ In 30 secondi:
I mutui casa sono cruciali per il mercato immobiliare residenziale, ponendosi al tempo stesso come fattore facilitatore e potenziale ostacolo all'acquisto della casa. I dati emersi dall'indagine FIMAA Italia-Confcommercio relativa al secondo quadrimestre del 2026 descrivono uno scenario in cui, a fronte di un numero di compravendite complessivamente stabile e di prezzi in lieve crescita (+4%), il credito ipotecario gioca un ruolo di supporto, ma incontra ancora degli ostacoli.
Nelle compravendite immobiliari, il finanziamento bancario non rappresenta attualmente il motore primario del mercato. Secondo le rilevazioni della Federazione Italiana Mediatori Agenti Affari, la spinta principale all'acquisto è legata all'immobile come bene rifugio per i risparmi (indicata dal 47% degli operatori).
In questo contesto, l'andamento dei mutui si attesta su livelli più contenuti, citato dall'11% degli esperti come fattore trainante. Sebbene questo dato indichi che una parte rilevante delle compravendite avvenga con capitale proprio o formule alternative, il credito rimane decisivo per la sostenibilità generale del sistema e per il ricambio generazionale degli acquirenti.
Il comparto del credito mostra elementi di criticità che rallentano le transazioni. Quasi il 20% degli operatori intervistati vede nella rigidità degli istituti di credito per l'erogazione dei mutui uno dei principali ostacoli al completamento delle compravendite.
I criteri severi adottati dalle banche nella valutazione del merito creditizio, combinati con la forbice esistente tra i prezzi degli immobili e i redditi da lavoro delle famiglie, creano in sostanza una barriera all'ingresso per molti potenziali acquirenti.
A ciò si aggiunge il tema legato al patrimonio esistente: gli immobili non efficienti dal punto di vista energetico subiscono un deprezzamento (segnalato dal 24% del campione), risultando spesso più difficili sia da finanziare che da ristrutturare.
La scelta dell'immobile giusto è fondamentale così come quella del mutuo ad esso collegato. Tramite il comparatore gratuito di Segugio.it è possibile confrontare i migliori mutui prima casa proposti dalle banche partner e individuare la soluzione più in linea con le proprie esigenze, valutando ogni aspetto: dal tasso d'interesse alla durata del piano di ammortamento fino alle condizioni applicate dalla banca.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
I tassi d’interesse dei mutui e l’aumento del valore delle abitazioni incidono sulle possibilità di acquisto delle famiglie, anche in un contesto caratterizzato da un potere d’acquisto in calo. Questi fattori portano una parte della domanda a orientarsi verso il mercato degli affitti, considerato un’alternativa all’acquisto della casa.
Secondo l’indagine FIMAA, circa il 71% degli agenti segnala un ulteriore aumento della domanda di locazione legato alle condizioni di accesso alla proprietà. Nel 2026, le stime indicano una crescita dell’1% dei contratti di locazione e un aumento dei canoni medi superiore al 4%, mentre l’offerta risulta in contrazione per quasi la metà degli operatori (49%).
Per la restante parte del 2026, secondo FIMAA, le attese indicano un graduale riequilibrio tra domanda e offerta. Nonostante le criticità nell'erogazione dei mutui, le aspettative per l'ultima parte dell'anno sono comunque positive, con una stabilità dei volumi scambiati e valori immobiliari destinati a crescere in modo più accentuato rispetto al numero delle transazioni.
Il futuro del settore, spiega l'indagine, dipenderà in gran parte dalla capacità del sistema bancario di allentare le restrizioni creditizie e dall'adeguamento dell'offerta immobiliare agli standard qualitativi ed energetici richiesti dal mercato.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Banco di Sardegna | 3,05% | € 424,31 | 3,25% |
| BPER Banca | 3,05% | € 424,31 | 3,29% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Credem | 3,13% | € 428,65 | 3,41% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| Webank | 3,65% | € 457,46 | 3,77% |
| Banca Monte dei Paschi di Siena | 3,55% | € 451,84 | 3,82% |
| UniCredit | 3,55% | € 451,84 | 3,85% |

Secondo l’Osservatorio Mutui di Segugio.it, nel terzo trimestre 2026 le richieste di mutuo per l’acquisto di una seconda abitazione hanno rappresentato il 9,9% del totale, contro l’8,3% del secondo trimestre. L’incremento segnala una maggiore propensione a finanziare case vacanza e immobili da destinare alla locazione. Per una seconda casa le banche finanziano spesso una quota più contenuta rispetto al valore dell’immobile.
Nel terzo trimestre 2026 l’acquisto della prima casa rappresenta il 70,4% delle richieste di mutuo. Per chi sceglie un immobile ad alta efficienza energetica, le banche propongono offerte a tasso fisso estremamente convenienti. Vediamo le condizioni di ottobre su Segugio.it.
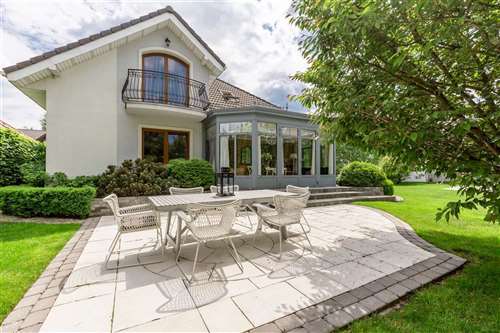
Le soluzioni indipendenti vengono acquistate soprattutto come abitazione principale, destinazione che riguarda il 79% delle compravendite. Le case vacanza rappresentano il 9%, in lieve calo rispetto al 9,7% del 2024, mentre gli acquisti per investimento si attestano al 12%. In quest'ultimo caso, soprattutto per i rustici, l'obiettivo può essere la realizzazione di B&B, agriturismi o case vacanza.
Nel 2024, l'ANIA ha riportato una crescita del 7,9% nella raccolta premi dei rami danni, con un incremento significativo anche nei rami vita (+19,9%). Questo trend positivo riflette una maggiore consapevolezza dei consumatori riguardo all'importanza delle assicurazioni per la protezione dei beni immobili. Negli ultimi anni, inoltre, si è osservata una crescente digitalizzazione nel settore.
