
Quante annualità di stipendio occorrono per comprare casa?
L'acquisto di una casa nelle metropoli italiane richiede mediamente 6,8 annualità di stipendio. Milano si conferma la città più costosa, con un prezzo medio di 4.466 euro al metro quadro. Al contrario, le città più accessibili sono Palermo e Genova con prezzi medi di 1.163 e 1.196 euro al metro quadro.



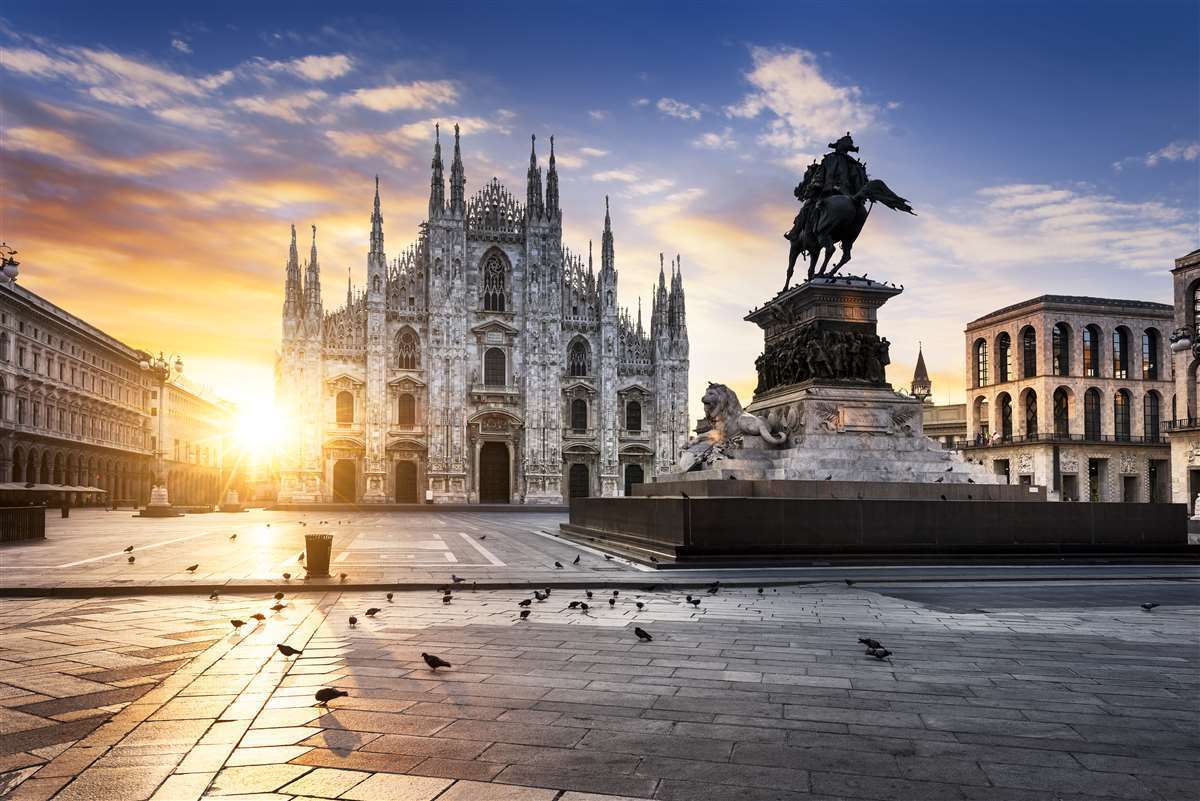
Acquistare casa nelle grandi città italiane rappresenta ormai un impegno economico sempre maggiore. È quanto rivela un’analisi condotta dall'Ufficio Studi del Gruppo Tecnocasa, secondo cui nel primo semestre del 2025 l'acquisto di una casa nelle metropoli italiane richiede mediamente 6,8 annualità di stipendio.
La ricerca, che si basa su dati raccolti dalle agenzie affiliate nelle grandi città e relativi al prezzo al metro quadro di un immobile medio usato, ha esaminato le retribuzioni annuali dei lavoratori. In questa analisi, il valore finale della retribuzione è stato ottenuto da una stima. Si è inoltre ipotizzato che il reddito fosse destinato interamente all’acquisto di un’abitazione di 85 mq.
Milano si conferma la città italiana più costosa, con un impressionante valore di 12,9 annualità necessarie per l'acquisto di un'abitazione, seguita dalla capitale e da Firenze, rispettivamente con 9,2 e 9,1 annualità.
Confronta le offerte di mutuo prima casa a tasso fisso

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Mercato immobiliare: a Milano va il primato dei prezzi
Milano, con un prezzo medio di 4.466 euro al metro quadro, continua a dominare la classifica delle città più care d'Italia. Un dato che riflette l'attrattiva economica della metropoli lombarda e la crescente domanda di immobili. La capitale, pur mantenendo una posizione di rilievo, mostra un certo distacco da Milano. A Roma, infatti, il prezzo medio è di 3.750 euro al metro quadro.
Quali sono le città più accessibili per l'acquisto di una casa?
Al contrario, le città in cui i prezzi sono più contenuti per l'acquisto di una casa sono Palermo e Genova, dove occorrono rispettivamente 3,4 e 3,5 annualità di stipendio. Con prezzi medi di 1.163 euro e 1.196 euro al metro quadro, queste due città offrono opportunità più accessibili per i potenziali acquirenti, attirando coloro che sono alla ricerca di soluzioni abitative più economiche.
A Bologna invece occorrono 7,6 annualità di stipendio per comprare casa, con un prezzo medio di 2.761 euro al metro quadro, mentre a Napoli servono 7,1 annualità con un costo medio di 2.316 euro al metro quadro. Verona richiede 5,1 annualità per l'acquisto di una casa, con un prezzo medio di 2.049 euro al metro quadro. A Bari, ancora, sono necessarie 5,2 annualità, con un costo medio di 2.063 euro al metro quadro, mentre a Torino servono 5,0 annualità, con un prezzo medio di 2.300 euro al metro quadro.
Guardando al passato, i picchi più elevati nel numero di annualità richieste per acquistare un immobile si erano registrati nel 2007, quando per comprare casa servivano poco più di 10 annualità. In quell'epoca, Roma deteneva il primato di città più costosa, con 14,8 annualità necessarie, seguita da Milano con 14. Tuttavia, a partire dal 2019, Milano ha superato Roma, diventando la città più costosa per l'acquisto di casa.
Prima casa: la spinta per i mutui
È l’acquisto della prima casa la motivazione principale che spinge gli italiani ad accendere un mutuo casa. Grazie ai tassi di interesse più competitivi, oggi è possibile compiere questo importante passo, nonché un investimento significativo per il futuro.
Per i mutui prima casa, in genere, le banche finanziano fino all'80% del valore dell'immobile. Nella maggioranza dei casi si opta per il mutuo a tasso fisso, che garantisce una rata costante per l'intera durata del mutuo, secondo il tasso stabilito alla stipula del contratto. È la scelta ideale per chi non vuole avere spiacevoli sorprese in futuro.
Le offerte di mutuo prima casa a tasso fisso oggi
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,90% | € 416,23 | 3,18% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

Articoli correlati
È il TAEG il primo elemento da prendere in considerazione quando si cerca un mutuo: questa voce include, oltre agli interessi, una parte dei costi accessori e aiuta a confrontare il costo complessivo del finanziamento. Conviene sempre informarsi prima di firmare un contratto e controllare spese di istruttoria e perizia, condizioni delle promozioni, obblighi assicurativi e scadenze. È utile anche verificare se il tasso sia fisso per tutta la durata.
I mutui casa tornano ad essere un tema delicato al centro delle scelte delle famiglie, alla luce delle ultime azioni della BCE di settembre 2026. Il fisso raccoglie il 93,8% delle richieste rilevate nel terzo trimestre: la certezza della rata resta decisiva per chi si impegna nell'acquisto di una casa.
Secondo l’Osservatorio Mutui di Segugio.it, nel terzo trimestre 2026 le richieste di mutuo per l’acquisto di una seconda abitazione hanno rappresentato il 9,9% del totale, contro l’8,3% del secondo trimestre. L’incremento segnala una maggiore propensione a finanziare case vacanza e immobili da destinare alla locazione. Per una seconda casa le banche finanziano spesso una quota più contenuta rispetto al valore dell’immobile.
Nel terzo trimestre 2026 l’acquisto della prima casa rappresenta il 70,4% delle richieste di mutuo. Per chi sceglie un immobile ad alta efficienza energetica, le banche propongono offerte a tasso fisso estremamente convenienti. Vediamo le condizioni di ottobre su Segugio.it.
