
⏰ In 30 secondi:
- Quasi metà degli acquisti di case indipendenti avviene con mutuo;
- Cresce la domanda di abitazioni spaziose, anche oltre 150 mq;
- Il 74,3% degli immobili acquistati è ancora in classe F o G.
Comprare una casa indipendente continua a essere un obiettivo importante per molte famiglie italiane, ma nel 2025 è cambiato il modo di finanziare l'acquisto. Quasi una compravendita su due è stata realizzata ricorrendo a un mutuo, in controtendenza rispetto agli anni precedenti.



⏰ In 30 secondi:
Nel 2025 è aumentato il ricorso al mutuo casa per acquistare abitazioni indipendenti e semindipendenti. È uno degli elementi più significativi che emergono dall'analisi dell'Ufficio Studi del Gruppo Tecnocasa sulle compravendite realizzate dalle agenzie affiliate Tecnocasa e Tecnorete.
Lo scorso anno, il 49,3% degli acquisti di queste tipologie immobiliari è stato effettuato ricorrendo al credito, mentre il 50,7% delle compravendite è avvenuto senza finanziamento. Si registra un'inversione di tendenza rispetto agli anni più recenti e indica una maggiore disponibilità, da parte degli acquirenti, a utilizzare il mutuo per sostenere l'investimento immobiliare.
Le abitazioni indipendenti e semindipendenti rappresentano complessivamente il 21,6% delle compravendite registrate nel 2025, una quota invariata rispetto all'anno precedente. Il valore più alto era stato raggiunto nel 2022, quando queste soluzioni costituivano il 22% degli acquisti.
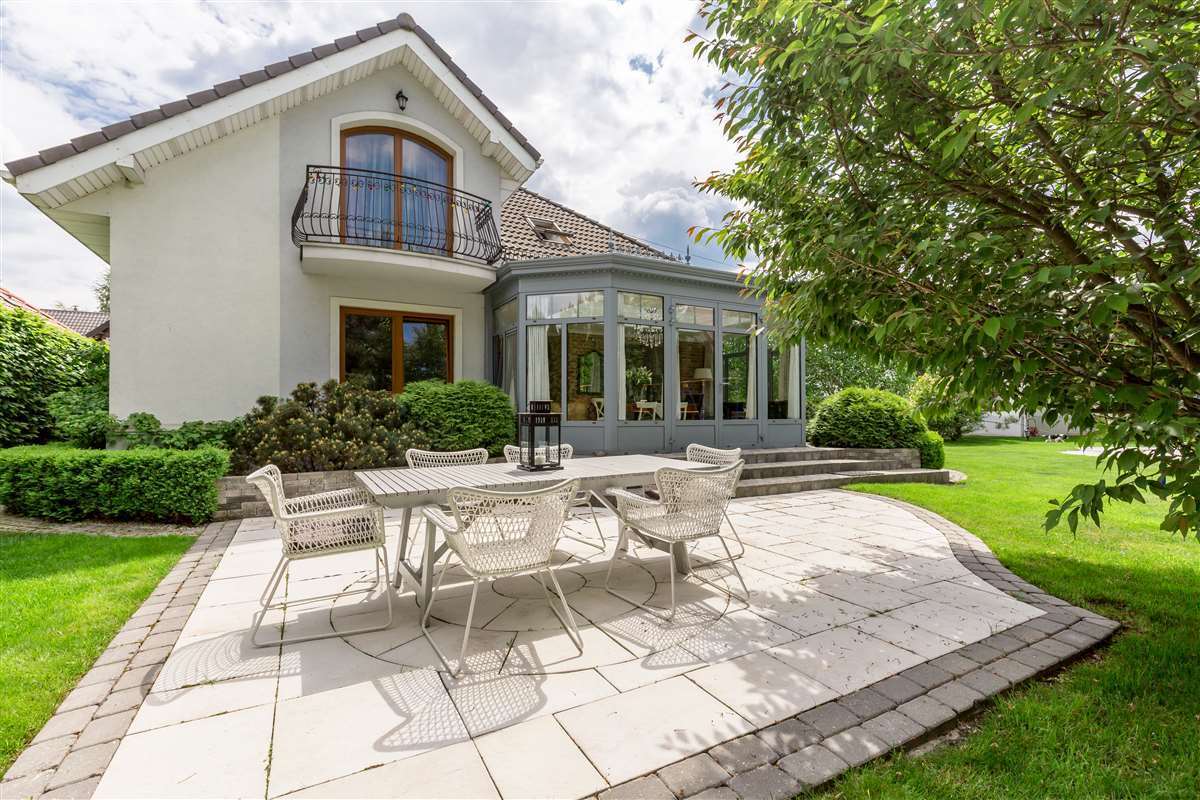
L'interesse per le abitazioni indipendenti è cresciuto soprattutto dopo la pandemia. I mesi di quarantena hanno spinto infatti molte famiglie a cercare case più spaziose, con giardini, terrazzi o altri spazi esterni, oltre a una maggiore autonomia rispetto ai contesti condominiali.
Una tendenza che non si è esaurita con la fine delle restrizioni. Nel 2019, infatti, le abitazioni indipendenti rappresentavano il 19% delle compravendite. Dal 2020 in poi la loro incidenza non è mai scesa sotto il 21%, confermando un cambiamento nelle preferenze degli acquirenti.
Tra le soluzioni indipendenti e semindipendenti acquistate nel 2025 prevalgono quelle con una superficie compresa tra 101 e 150 metri quadrati, che rappresentano quasi il 28% delle transazioni. Al secondo posto si collocano le abitazioni tra 151 e 200 metri quadrati, con una quota del 23,3%.
Rispetto al 2024 è aumentato il peso delle compravendite relative agli immobili più ampi, con metrature superiori ai 150 metri quadrati. Un dato che sembra riflettere la ricerca di spazi più generosi, soprattutto da parte delle famiglie, ma anche la possibilità di destinare una parte dell’abitazione allo smart working o ad attività personali.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Sul fronte energetico, il quadro che emerge dall'analisi del Gruppo Tecnocasa è meno positivo. Solo il 7,9% delle abitazioni indipendenti acquistate nel 2025 appartiene alle classi A e B, mentre il 17,8% rientra nelle classi intermedie C, D ed E.
La maggior parte degli immobili, pari al 74,3%, si trova ancora nelle classi energetiche più basse, F e G. Tuttavia, rispetto al 2024, cresce la quota di acquisti nelle classi intermedie, passata dal 15,8% al 17,8%. Le abitazioni nelle classi energetiche elevate restano invece sostanzialmente stabili, intorno all’8%.
L'efficienza energetica sta entrando con maggiore attenzione nelle valutazioni degli acquirenti, anche se il patrimonio di case indipendenti resta in larga parte energivoro e potrebbe richiedere interventi di riqualificazione importanti.
Le soluzioni indipendenti vengono acquistate soprattutto come abitazione principale, destinazione che riguarda il 79% delle compravendite. Le case vacanza rappresentano il 9%, in lieve calo rispetto al 9,7% del 2024, mentre gli acquisti per investimento si attestano al 12%. In quest’ultimo caso, soprattutto per i rustici, l’obiettivo può essere la realizzazione di B&B, agriturismi o case vacanza.
La fascia d'età più presente è quella tra 35 e 44 anni, con il 28,5% degli acquisti, seguita dagli under 34, al 27,6%, e dagli acquirenti tra 45 e 54 anni, al 23%. Proprio tra i più giovani si registra un aumento rispetto al 2024.
Le famiglie rappresentano il 79,5% degli acquirenti, mentre i single si fermano al 20,5%. In crescita anche la componente straniera, ormai vicina al 17% delle compravendite: un interesse alimentato sia dal desiderio di acquistare una casa in Italia sia dalla volontà di investire nel mercato immobiliare.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Credem | 2,98% | € 420,53 | 3,26% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Desio e della Brianza | 3,15% | € 429,74 | 3,32% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco BPM | 3,10% | € 427,02 | 3,41% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |
| UniCredit | 3,35% | € 440,71 | 3,64% |

È il TAEG il primo elemento da prendere in considerazione quando si cerca un mutuo: questa voce include, oltre agli interessi, una parte dei costi accessori e aiuta a confrontare il costo complessivo del finanziamento. Conviene sempre informarsi prima di firmare un contratto e controllare spese di istruttoria e perizia, condizioni delle promozioni, obblighi assicurativi e scadenze. È utile anche verificare se il tasso sia fisso per tutta la durata.
I mutui casa tornano ad essere un tema delicato al centro delle scelte delle famiglie, alla luce delle ultime azioni della BCE di settembre 2026. Il fisso raccoglie il 93,8% delle richieste rilevate nel terzo trimestre: la certezza della rata resta decisiva per chi si impegna nell'acquisto di una casa.
Secondo l’Osservatorio Mutui di Segugio.it, nel terzo trimestre 2026 le richieste di mutuo per l’acquisto di una seconda abitazione hanno rappresentato il 9,9% del totale, contro l’8,3% del secondo trimestre. L’incremento segnala una maggiore propensione a finanziare case vacanza e immobili da destinare alla locazione. Per una seconda casa le banche finanziano spesso una quota più contenuta rispetto al valore dell’immobile.
Nel terzo trimestre 2026 l’acquisto della prima casa rappresenta il 70,4% delle richieste di mutuo. Per chi sceglie un immobile ad alta efficienza energetica, le banche propongono offerte a tasso fisso estremamente convenienti. Vediamo le condizioni di ottobre su Segugio.it.
